تحلیل سرمایهگذاری ملکی؛ راهنمای جامع ارزیابی بازده، ریسک، نقدشوندگی و انتخاب ملک
راهنمای عملی تحلیل سرمایهگذاری در ملک با تمرکز بر بازده، نقدشوندگی، هزینههای پنهان، سناریوهای قیمت و اجاره، کیفیت موقعیت و مدیریت ریسک پیش از تصمیم.
راهنمای عملی تحلیل سرمایهگذاری در ملک با تمرکز بر بازده، نقدشوندگی، هزینههای پنهان، سناریوهای قیمت و اجاره، کیفیت موقعیت و مدیریت ریسک پیش از تصمیم. این راهنما برای تبدیل موضوع به یک فرایند اجرایی، قابل اندازهگیری و قابل تکرار نوشته شده است.
فهرست مطالب
- 1. سرمایهگذاری ملکی را چگونه تحلیل کنیم؟
- 2. تعیین هدف؛ حفظ ارزش، درآمد یا رشد سرمایه
- 4. بودجه واقعی و ذخیره نقدینگی
- 6. محاسبه بازده اجارهای به زبان ساده
- 7. بازده ناخالص و خالص چه تفاوتی دارند؟
- 9. سناریوسازی برای رشد یا افت قیمت
- 10. نقدشوندگی؛ عامل فراموششده سرمایهگذاری
- 21. مقایسه چند ملک با ماتریس امتیازدهی
- 24. ریسک حقوقی و ضرورت بررسی مدارک
- 35. اشتباهات رایج سرمایهگذاران تازهکار
1. سرمایهگذاری ملکی را چگونه تحلیل کنیم؟
در بخش «سرمایهگذاری ملکی را چگونه تحلیل کنیم؟» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. در سرمایهگذاری ملکی باید میان «ملک خوب برای زندگی» و «ملک خوب برای سرمایهگذاری» تفاوت گذاشت؛ معیارهای این دو همیشه یکسان نیستند. بازده اجارهای باید بر اساس سرمایه واقعی درگیرشده و پس از درنظرگرفتن هزینههای قابل انتظار محاسبه شود، نه فقط اجاره سالانه تقسیم بر قیمت اعلامی. نقدشوندگی یعنی توان تبدیل ملک به پول در زمان معقول و با تخفیف قابل کنترل؛ این ویژگی در روز خرید کمتر دیده میشود اما روز فروش بسیار مهم است. سناریوسازی بهتر از پیشبینی قطعی است؛ میتوان وضعیت بدبینانه، میانه و خوشبینانه را برای قیمت، اجاره، زمان فروش و هزینه نگهداری محاسبه کرد. قیمت پایینتر از عرف همیشه فرصت نیست؛ ممکن است پشت تخفیف، مشکل حقوقی، دسترسی ضعیف، نقص فنی، شرایط پرداخت سخت یا تقاضای محدود وجود داشته باشد. در بازار املاک، تصمیم خوب معمولاً از کنار هم گذاشتن چند داده کوچک ساخته میشود، نه از یک نشانه ظاهری یا یک توصیه کوتاه. اطلاعاتی که ثبت نمیشوند خیلی زود به حافظه افراد وابسته میمانند و با جابهجایی نیرو، شلوغی دفتر یا فاصله زمانی از بین میروند. برای هر تصمیم مهم بهتر است مشخص باشد داده از کجا آمده، چه زمانی ثبت شده و چه کسی مسئول بهروزرسانی آن است. اگر فرایند قابل اندازهگیری نباشد، مدیر نمیتواند بفهمد مشکل از کمبود ورودی، کیفیت فایل، سرعت پاسخ، پیگیری یا مرحله نهایی مذاکره است. بنابراین در «سرمایهگذاری ملکی را چگونه تحلیل کنیم؟» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
2. تعیین هدف؛ حفظ ارزش، درآمد یا رشد سرمایه
در بخش «تعیین هدف؛ حفظ ارزش، درآمد یا رشد سرمایه» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. سناریوسازی بهتر از پیشبینی قطعی است؛ میتوان وضعیت بدبینانه، میانه و خوشبینانه را برای قیمت، اجاره، زمان فروش و هزینه نگهداری محاسبه کرد. قیمت پایینتر از عرف همیشه فرصت نیست؛ ممکن است پشت تخفیف، مشکل حقوقی، دسترسی ضعیف، نقص فنی، شرایط پرداخت سخت یا تقاضای محدود وجود داشته باشد. مقایسه قیمت هر متر بدون تعدیل سن بنا، طبقه، پارکینگ، کیفیت، عرض گذر، نور، دسترسی و وضعیت سند میتواند نتیجه گمراهکننده بدهد. دارایی ملکی هزینه نگهداری دارد و تعمیرات اساسی ساختمان، شارژ، دورههای خالیماندن و هزینه آمادهسازی باید در تحلیل دیده شوند. سرمایهگذار باید پیش از خرید بداند خریدار احتمالی او در آینده چه کسی است؛ خانواده مصرفکننده، سرمایهگذار، کسبوکار یا مستأجر حرفهای. استانداردسازی به معنی خشککردن کار فروش نیست؛ هدف این است که کارهای تکراری و قابل پیشبینی از نو اختراع نشوند. هرجا امکان خطای انسانی وجود دارد، استفاده از چکلیست، فیلد اجباری، یادآوری و وضعیت مشخص میتواند هزینه خطا را پایین بیاورد. مقایسه گزینهها زمانی معتبر است که معیارهای مقایسه پیش از انتخاب برنده مشخص شده باشند. گزارش مفید گزارشی است که به یک اقدام منجر شود؛ عددی که فقط در داشبورد دیده شود اما تصمیمی را تغییر ندهد ارزش مدیریتی محدودی دارد. بنابراین در «تعیین هدف؛ حفظ ارزش، درآمد یا رشد سرمایه» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
4. بودجه واقعی و ذخیره نقدینگی
در بخش «بودجه واقعی و ذخیره نقدینگی» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. برای ملک درآمدزا، کیفیت مستأجر و پایداری تقاضای اجاره به اندازه نرخ اجاره اهمیت دارد. اهرم مالی میتواند بازده سرمایه شخصی را بالا ببرد اما همزمان فشار جریان نقدی و حساسیت سرمایهگذاری به کاهش درآمد را بیشتر میکند. در بازسازی، هر هزینهای به همان اندازه به قیمت فروش اضافه نمیشود؛ باید روی مواردی تمرکز کرد که برای خریدار هدف ارزش قابل مشاهده ایجاد میکنند. ماتریس امتیازدهی کمک میکند چند گزینه با معیارهای ثابت مثل قیمت، بازده، ریسک، نقدشوندگی، کیفیت و پتانسیل بهبود مقایسه شوند. داشتن سناریوی خروج از ابتدا باعث میشود سرمایهگذار بداند در چه شرایطی نگهداری، اجاره، بازسازی یا فروش منطقیتر است. یک مدیر حرفهای به جای کنترل لحظهای افراد، روی شفافبودن فرایند و قابل مشاهدهبودن خروجیها تمرکز میکند. رعایت محرمانگی اطلاعات مالک و متقاضی بخشی از کیفیت حرفهای خدمات است و باید در سطح دسترسی، اشتراکگذاری و نگهداری داده دیده شود. هر تغییری در فرایند باید ابتدا با یک گروه کوچک آزمایش شود و پس از مشاهده نتیجه به کل تیم تعمیم داده شود. مهمترین علامت یک سیستم سالم این است که کاربر بتواند بعد از چند روز به پرونده برگردد و بدون پرسیدن از دیگران بفهمد چه اتفاقی افتاده است. بنابراین در «بودجه واقعی و ذخیره نقدینگی» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
6. محاسبه بازده اجارهای به زبان ساده
در بخش «محاسبه بازده اجارهای به زبان ساده» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. در سرمایهگذاری ملکی باید میان «ملک خوب برای زندگی» و «ملک خوب برای سرمایهگذاری» تفاوت گذاشت؛ معیارهای این دو همیشه یکسان نیستند. بازده اجارهای باید بر اساس سرمایه واقعی درگیرشده و پس از درنظرگرفتن هزینههای قابل انتظار محاسبه شود، نه فقط اجاره سالانه تقسیم بر قیمت اعلامی. نقدشوندگی یعنی توان تبدیل ملک به پول در زمان معقول و با تخفیف قابل کنترل؛ این ویژگی در روز خرید کمتر دیده میشود اما روز فروش بسیار مهم است. سناریوسازی بهتر از پیشبینی قطعی است؛ میتوان وضعیت بدبینانه، میانه و خوشبینانه را برای قیمت، اجاره، زمان فروش و هزینه نگهداری محاسبه کرد. قیمت پایینتر از عرف همیشه فرصت نیست؛ ممکن است پشت تخفیف، مشکل حقوقی، دسترسی ضعیف، نقص فنی، شرایط پرداخت سخت یا تقاضای محدود وجود داشته باشد. استانداردسازی به معنی خشککردن کار فروش نیست؛ هدف این است که کارهای تکراری و قابل پیشبینی از نو اختراع نشوند. هرجا امکان خطای انسانی وجود دارد، استفاده از چکلیست، فیلد اجباری، یادآوری و وضعیت مشخص میتواند هزینه خطا را پایین بیاورد. مقایسه گزینهها زمانی معتبر است که معیارهای مقایسه پیش از انتخاب برنده مشخص شده باشند. گزارش مفید گزارشی است که به یک اقدام منجر شود؛ عددی که فقط در داشبورد دیده شود اما تصمیمی را تغییر ندهد ارزش مدیریتی محدودی دارد. بنابراین در «محاسبه بازده اجارهای به زبان ساده» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
7. بازده ناخالص و خالص چه تفاوتی دارند؟
در بخش «بازده ناخالص و خالص چه تفاوتی دارند؟» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. سناریوسازی بهتر از پیشبینی قطعی است؛ میتوان وضعیت بدبینانه، میانه و خوشبینانه را برای قیمت، اجاره، زمان فروش و هزینه نگهداری محاسبه کرد. قیمت پایینتر از عرف همیشه فرصت نیست؛ ممکن است پشت تخفیف، مشکل حقوقی، دسترسی ضعیف، نقص فنی، شرایط پرداخت سخت یا تقاضای محدود وجود داشته باشد. مقایسه قیمت هر متر بدون تعدیل سن بنا، طبقه، پارکینگ، کیفیت، عرض گذر، نور، دسترسی و وضعیت سند میتواند نتیجه گمراهکننده بدهد. دارایی ملکی هزینه نگهداری دارد و تعمیرات اساسی ساختمان، شارژ، دورههای خالیماندن و هزینه آمادهسازی باید در تحلیل دیده شوند. سرمایهگذار باید پیش از خرید بداند خریدار احتمالی او در آینده چه کسی است؛ خانواده مصرفکننده، سرمایهگذار، کسبوکار یا مستأجر حرفهای. در هر پرونده باید اقدام بعدی روشن باشد؛ عبارتهایی مانند «بعداً تماس میگیرم» یا «پیگیری شود» بدون تاریخ و مسئول معمولاً به فراموشی ختم میشوند. وقتی چند نفر روی یک مشتری یا فایل کار میکنند، ثبت تاریخچه مانع دوبارهکاری، تماسهای تکراری و انتقال اطلاعات ناقص میشود. در طراحی فرایند باید مسیر عادی و مسیر استثنا از هم جدا شوند تا یک مورد خاص کل سیستم را به هم نزند. اعتماد مشتری از ترکیب سرعت، دقت، شفافیت و پیگیری ساخته میشود و هیچکدام به تنهایی جای سه مورد دیگر را نمیگیرد. بنابراین در «بازده ناخالص و خالص چه تفاوتی دارند؟» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
9. سناریوسازی برای رشد یا افت قیمت
در بخش «سناریوسازی برای رشد یا افت قیمت» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. برای ملک درآمدزا، کیفیت مستأجر و پایداری تقاضای اجاره به اندازه نرخ اجاره اهمیت دارد. اهرم مالی میتواند بازده سرمایه شخصی را بالا ببرد اما همزمان فشار جریان نقدی و حساسیت سرمایهگذاری به کاهش درآمد را بیشتر میکند. در بازسازی، هر هزینهای به همان اندازه به قیمت فروش اضافه نمیشود؛ باید روی مواردی تمرکز کرد که برای خریدار هدف ارزش قابل مشاهده ایجاد میکنند. ماتریس امتیازدهی کمک میکند چند گزینه با معیارهای ثابت مثل قیمت، بازده، ریسک، نقدشوندگی، کیفیت و پتانسیل بهبود مقایسه شوند. داشتن سناریوی خروج از ابتدا باعث میشود سرمایهگذار بداند در چه شرایطی نگهداری، اجاره، بازسازی یا فروش منطقیتر است. در بازار املاک، تصمیم خوب معمولاً از کنار هم گذاشتن چند داده کوچک ساخته میشود، نه از یک نشانه ظاهری یا یک توصیه کوتاه. اطلاعاتی که ثبت نمیشوند خیلی زود به حافظه افراد وابسته میمانند و با جابهجایی نیرو، شلوغی دفتر یا فاصله زمانی از بین میروند. برای هر تصمیم مهم بهتر است مشخص باشد داده از کجا آمده، چه زمانی ثبت شده و چه کسی مسئول بهروزرسانی آن است. اگر فرایند قابل اندازهگیری نباشد، مدیر نمیتواند بفهمد مشکل از کمبود ورودی، کیفیت فایل، سرعت پاسخ، پیگیری یا مرحله نهایی مذاکره است. بنابراین در «سناریوسازی برای رشد یا افت قیمت» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
10. نقدشوندگی؛ عامل فراموششده سرمایهگذاری
در بخش «نقدشوندگی؛ عامل فراموششده سرمایهگذاری» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. ماتریس امتیازدهی کمک میکند چند گزینه با معیارهای ثابت مثل قیمت، بازده، ریسک، نقدشوندگی، کیفیت و پتانسیل بهبود مقایسه شوند. داشتن سناریوی خروج از ابتدا باعث میشود سرمایهگذار بداند در چه شرایطی نگهداری، اجاره، بازسازی یا فروش منطقیتر است. تنوعسازی در املاک فقط تعداد ملک نیست؛ نوع کاربری، منطقه، گروه مستأجر و افق زمانی نیز میتوانند منابع ریسک متفاوتی ایجاد کنند. در سرمایهگذاری ملکی باید میان «ملک خوب برای زندگی» و «ملک خوب برای سرمایهگذاری» تفاوت گذاشت؛ معیارهای این دو همیشه یکسان نیستند. بازده اجارهای باید بر اساس سرمایه واقعی درگیرشده و پس از درنظرگرفتن هزینههای قابل انتظار محاسبه شود، نه فقط اجاره سالانه تقسیم بر قیمت اعلامی. استانداردسازی به معنی خشککردن کار فروش نیست؛ هدف این است که کارهای تکراری و قابل پیشبینی از نو اختراع نشوند. هرجا امکان خطای انسانی وجود دارد، استفاده از چکلیست، فیلد اجباری، یادآوری و وضعیت مشخص میتواند هزینه خطا را پایین بیاورد. مقایسه گزینهها زمانی معتبر است که معیارهای مقایسه پیش از انتخاب برنده مشخص شده باشند. گزارش مفید گزارشی است که به یک اقدام منجر شود؛ عددی که فقط در داشبورد دیده شود اما تصمیمی را تغییر ندهد ارزش مدیریتی محدودی دارد. بنابراین در «نقدشوندگی؛ عامل فراموششده سرمایهگذاری» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
21. مقایسه چند ملک با ماتریس امتیازدهی
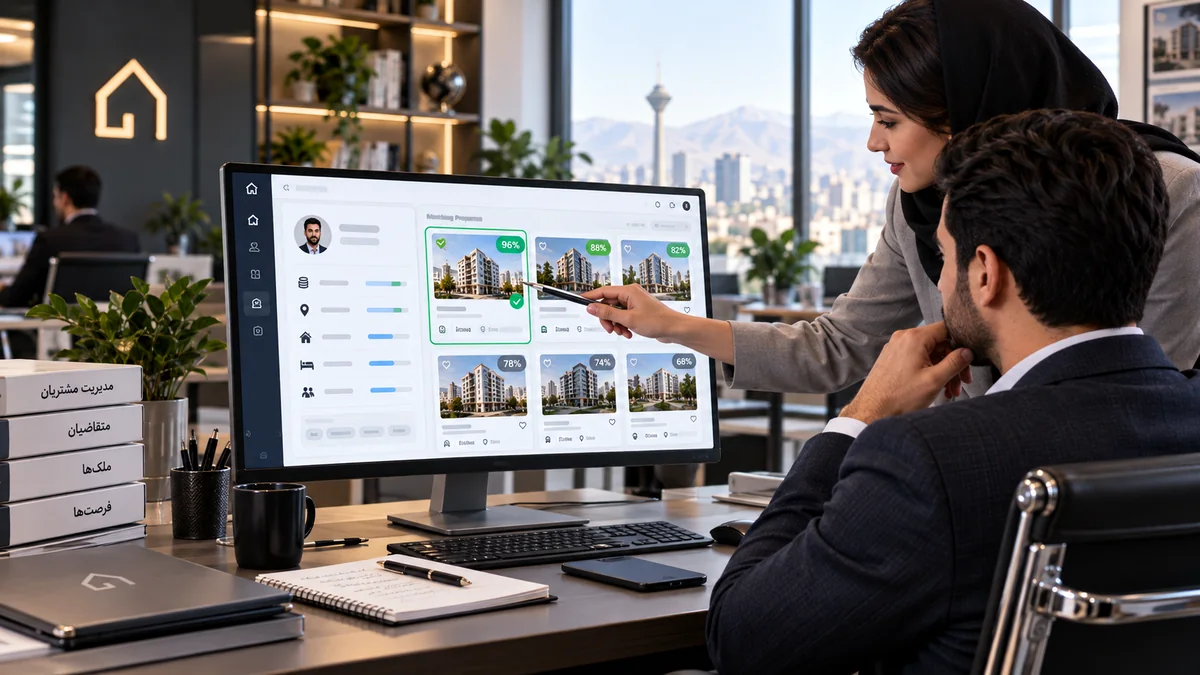
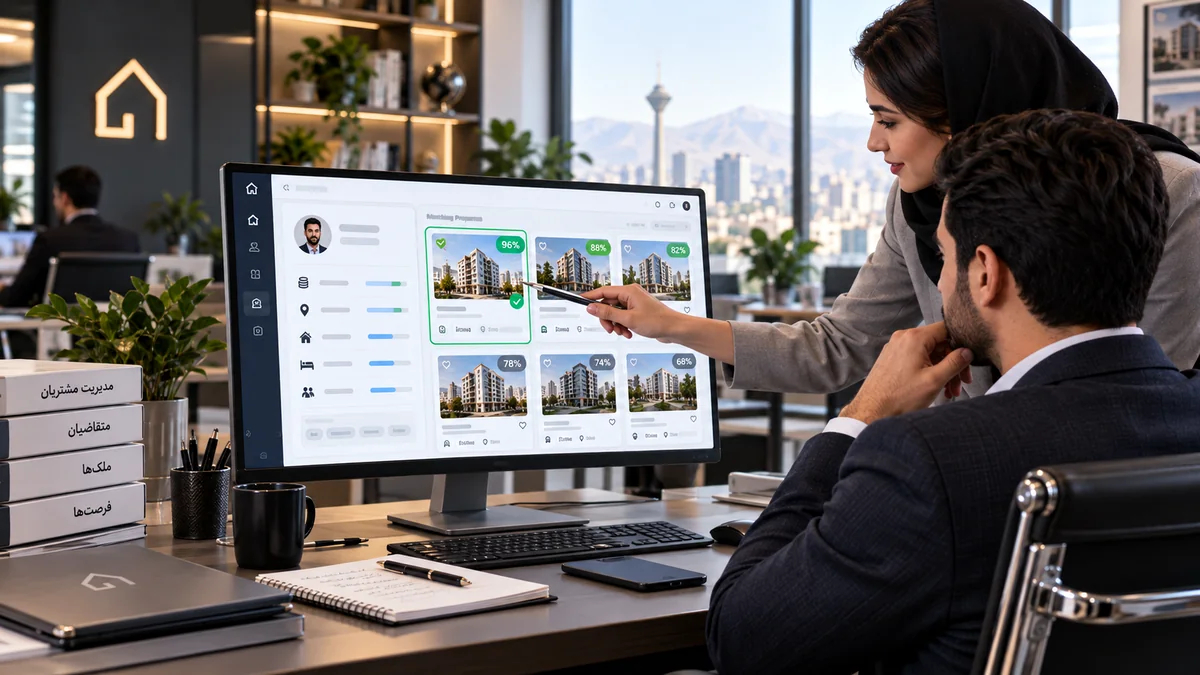
در بخش «مقایسه چند ملک با ماتریس امتیازدهی» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. در سرمایهگذاری ملکی باید میان «ملک خوب برای زندگی» و «ملک خوب برای سرمایهگذاری» تفاوت گذاشت؛ معیارهای این دو همیشه یکسان نیستند. بازده اجارهای باید بر اساس سرمایه واقعی درگیرشده و پس از درنظرگرفتن هزینههای قابل انتظار محاسبه شود، نه فقط اجاره سالانه تقسیم بر قیمت اعلامی. نقدشوندگی یعنی توان تبدیل ملک به پول در زمان معقول و با تخفیف قابل کنترل؛ این ویژگی در روز خرید کمتر دیده میشود اما روز فروش بسیار مهم است. سناریوسازی بهتر از پیشبینی قطعی است؛ میتوان وضعیت بدبینانه، میانه و خوشبینانه را برای قیمت، اجاره، زمان فروش و هزینه نگهداری محاسبه کرد. قیمت پایینتر از عرف همیشه فرصت نیست؛ ممکن است پشت تخفیف، مشکل حقوقی، دسترسی ضعیف، نقص فنی، شرایط پرداخت سخت یا تقاضای محدود وجود داشته باشد. در بازار املاک، تصمیم خوب معمولاً از کنار هم گذاشتن چند داده کوچک ساخته میشود، نه از یک نشانه ظاهری یا یک توصیه کوتاه. اطلاعاتی که ثبت نمیشوند خیلی زود به حافظه افراد وابسته میمانند و با جابهجایی نیرو، شلوغی دفتر یا فاصله زمانی از بین میروند. برای هر تصمیم مهم بهتر است مشخص باشد داده از کجا آمده، چه زمانی ثبت شده و چه کسی مسئول بهروزرسانی آن است. اگر فرایند قابل اندازهگیری نباشد، مدیر نمیتواند بفهمد مشکل از کمبود ورودی، کیفیت فایل، سرعت پاسخ، پیگیری یا مرحله نهایی مذاکره است. بنابراین در «مقایسه چند ملک با ماتریس امتیازدهی» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
24. ریسک حقوقی و ضرورت بررسی مدارک
در بخش «ریسک حقوقی و ضرورت بررسی مدارک» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. برای ملک درآمدزا، کیفیت مستأجر و پایداری تقاضای اجاره به اندازه نرخ اجاره اهمیت دارد. اهرم مالی میتواند بازده سرمایه شخصی را بالا ببرد اما همزمان فشار جریان نقدی و حساسیت سرمایهگذاری به کاهش درآمد را بیشتر میکند. در بازسازی، هر هزینهای به همان اندازه به قیمت فروش اضافه نمیشود؛ باید روی مواردی تمرکز کرد که برای خریدار هدف ارزش قابل مشاهده ایجاد میکنند. ماتریس امتیازدهی کمک میکند چند گزینه با معیارهای ثابت مثل قیمت، بازده، ریسک، نقدشوندگی، کیفیت و پتانسیل بهبود مقایسه شوند. داشتن سناریوی خروج از ابتدا باعث میشود سرمایهگذار بداند در چه شرایطی نگهداری، اجاره، بازسازی یا فروش منطقیتر است. یک مدیر حرفهای به جای کنترل لحظهای افراد، روی شفافبودن فرایند و قابل مشاهدهبودن خروجیها تمرکز میکند. رعایت محرمانگی اطلاعات مالک و متقاضی بخشی از کیفیت حرفهای خدمات است و باید در سطح دسترسی، اشتراکگذاری و نگهداری داده دیده شود. هر تغییری در فرایند باید ابتدا با یک گروه کوچک آزمایش شود و پس از مشاهده نتیجه به کل تیم تعمیم داده شود. مهمترین علامت یک سیستم سالم این است که کاربر بتواند بعد از چند روز به پرونده برگردد و بدون پرسیدن از دیگران بفهمد چه اتفاقی افتاده است. بنابراین در «ریسک حقوقی و ضرورت بررسی مدارک» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
35. اشتباهات رایج سرمایهگذاران تازهکار
در بخش «اشتباهات رایج سرمایهگذاران تازهکار» بهتر است مسئله را از نتیجه مطلوب به عقب برگردانیم و ببینیم چه داده و چه اقدامی برای رسیدن به آن لازم است. ماتریس امتیازدهی کمک میکند چند گزینه با معیارهای ثابت مثل قیمت، بازده، ریسک، نقدشوندگی، کیفیت و پتانسیل بهبود مقایسه شوند. داشتن سناریوی خروج از ابتدا باعث میشود سرمایهگذار بداند در چه شرایطی نگهداری، اجاره، بازسازی یا فروش منطقیتر است. تنوعسازی در املاک فقط تعداد ملک نیست؛ نوع کاربری، منطقه، گروه مستأجر و افق زمانی نیز میتوانند منابع ریسک متفاوتی ایجاد کنند. در سرمایهگذاری ملکی باید میان «ملک خوب برای زندگی» و «ملک خوب برای سرمایهگذاری» تفاوت گذاشت؛ معیارهای این دو همیشه یکسان نیستند. بازده اجارهای باید بر اساس سرمایه واقعی درگیرشده و پس از درنظرگرفتن هزینههای قابل انتظار محاسبه شود، نه فقط اجاره سالانه تقسیم بر قیمت اعلامی. در هر پرونده باید اقدام بعدی روشن باشد؛ عبارتهایی مانند «بعداً تماس میگیرم» یا «پیگیری شود» بدون تاریخ و مسئول معمولاً به فراموشی ختم میشوند. وقتی چند نفر روی یک مشتری یا فایل کار میکنند، ثبت تاریخچه مانع دوبارهکاری، تماسهای تکراری و انتقال اطلاعات ناقص میشود. در طراحی فرایند باید مسیر عادی و مسیر استثنا از هم جدا شوند تا یک مورد خاص کل سیستم را به هم نزند. اعتماد مشتری از ترکیب سرعت، دقت، شفافیت و پیگیری ساخته میشود و هیچکدام به تنهایی جای سه مورد دیگر را نمیگیرد. بنابراین در «اشتباهات رایج سرمایهگذاران تازهکار» بهتر است تصمیم نهایی فقط زمانی گرفته شود که اطلاعات ضروری کامل، اقدام بعدی مشخص و معیار ارزیابی ثبت شده باشد.
منابع و مسیرهای داخلی پیشنهادی در میلیملک
برای ادامه مسیر میتوانید از میلیملک، مجله تخصصی املاک، محاسبه کمیسیون املاک، ثبتنام رایگان میلیملک، سیستم فایلینگ املاک، CRM و مدیریت آژانس املاک، مدیریت متقاضی و تطبیق ملک استفاده کنید. هدف این لینکها تکمیل مسیر عملی مقاله است و هر لینک باید در جایی استفاده شود که با نیاز خواننده ارتباط مستقیم دارد.
پرسشهای پرتکرار
از کجا شروع کنیم؟
شروع مناسب برای سرمایه گذاری ملکی تعریف هدف، ساخت فهرست اطلاعات ضروری و انتخاب یک فرایند ساده قابل اجراست. ابتدا یک بخش محدود را استاندارد کنید، نتیجه را اندازه بگیرید و سپس دامنه کار را گسترش دهید.
چه چیزی بیشترین اثر را روی نتیجه دارد؟
در سرمایه گذاری ملکی کیفیت داده، سرعت اقدام و استمرار پیگیری معمولاً اثر بیشتری از ابزارهای پیچیده دارند. سیستم باید این سه عامل را قابل مشاهده و قابل کنترل کند.
آیا استفاده از نرمافزار به تنهایی کافی است؟
خیر. نرمافزار فقط زیرساخت است. قواعد ورود اطلاعات، مسئولیت افراد، کیفیت پیگیری و بازبینی مدیریتی مشخص میکند ابزار واقعاً نتیجه ایجاد کند یا فقط داده جمع شود.
چطور خطای تیم را کم کنیم؟
فیلدهای استاندارد، چکلیست، سطح دسترسی، ثبت تاریخچه، یادآوری و کنترل مرحلهای خطاهای تکراری را کم میکنند. هدف حذف قضاوت انسانی نیست؛ هدف حذف فراموشی و پراکندگی است.
چه شاخصهایی را بسنجیم؟
شاخص باید به هدف مرتبط باشد. زمان پاسخ، نرخ تکمیل اطلاعات، تعداد اقدامات بعدی انجامشده، نرخ تبدیل مرحلهها و دلایل از دسترفتن فرصتها نمونههای کاربردی هستند.
اطلاعات قدیمی را چه کنیم؟
داده قدیمی را بدون پاکسازی وارد فرایند جدید نکنید. موارد فعال را اولویت دهید، تکراریها را ادغام کنید، تاریخ آخرین تأیید را ثبت کنید و داده نامطمئن را مشخص نگه دارید.
چگونه از حریم اطلاعات مشتری حفاظت کنیم؟
دسترسی را بر اساس نقش تنظیم کنید، اشتراکگذاری را کنترل کنید، از حسابهای مشترک تا حد امکان دوری کنید و برای بکاپ و نگهداری امن اطلاعات برنامه مشخص داشته باشید.
میلیملک در این فرایند چه کمکی میکند؟
میلیملک برای متمرکزکردن فایلها، متقاضیان و فرایندهای کاری آژانس طراحی شده است تا تیم بتواند اطلاعات را ساختاریافتهتر ثبت کند، سریعتر جستوجو کند و پیگیریها را از حالت پراکنده خارج کند.